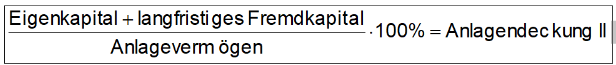
Nach der so genannten goldenen Bilanzregel soll das Anlagevermögen durch Eigen-kapital und langfristiges Fremdkapital finanziert werden (Anlagendeckung II >= 100%). Damit wird der Grundsatz der objektbezogenen Fristenkongruenz auf die Bi-lanz übertragen (siehe auch „Fristenkongruenz“).
Definition Anlagendeckung II (andere Bezeichnungen sind Deckungsgrad II oder B):
Je weiter die Anlagendeckung II über 100% liegt, umso mehr ist neben dem Anlagevermögen auch das Umlaufvermögen durch langfristiges Kapital finanziert und damit eine höhere finanzielle Stabilität des Unternehmens gegeben. Ist das Anlagevermögen z. B. zum Teil kurzfristig finanziert (Anlagendeckung II unter 100%) könnte das Unternehmen bei Fälligkeit kurzfristiger Verbindlichkeiten in Zahlungsschwierigkeiten geraten, da das Umlaufvermögen nicht ausreicht und das Anlagevermögen nicht so schnell liquidierbar ist.