
Jahresabschluss
@ | A | B | C | D | E | F | G | H | I | J | K | L | M | N | O | P | Q | R | S | T | U | V | W | X | Y | Z | Alle
W
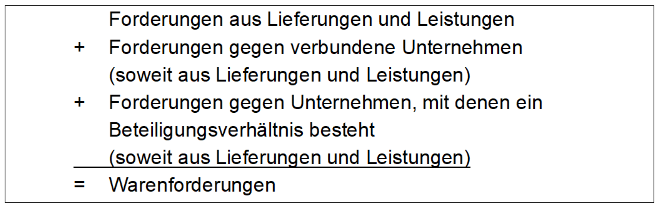
WarenforderungenDefinition:
Die Summe dieser Forderungen gibt an, in welchem Ausmaß die Ausgangsrechnun-gen an die Kunden zum Stichtag noch nicht bezahlt worden sind. Hilfreich zur Beurteilung der Höhe der Warenforderungen ist die so genannte Debitorenlaufzeit (siehe auch „Debitorenlaufzeit). | |
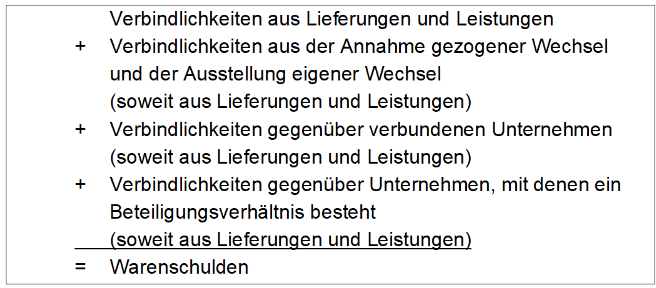
WarenschuldenDefinition:
Die Summe dieser Verbindlichkeiten gibt an, in welchem Ausmaß die Eingangsrechnungen von dem Unternehmen zum Stichtag noch nicht bezahlt worden sind. Hilfreich zur Beurteilung der Höhe der Warenschulden ist die so genannte Kreditorenlaufzeit (siehe auch „Kreditorenlaufzeit). | |
WertaufholungGrundsätzlich gilt bei der Bewertung von Vermögensgegenständen das Niederst-wertprinzip. Ist der Grund für eine niedrigere Bewertung entfallen, ist eine Zuschrei-bung erforderlich (§ 253 Abs. 5 HGB, Ausnahme: entgeltlich erworbener Geschäfts- oder Firmenwert) (siehe auch „Niederstwertprinzip/Höchstwertprinzip“). Mit der Neufassung im Rahmen des Bilanzrechtsmodernisierungsgesetzes (siehe auch „Bil-MoG“) führt der Gesetzgeber ein allgemeines rechtsformunabhängiges Wertaufholungsgebot ein. Für Kapitalgesellschaften/KapCoGes (siehe auch „KapCoGes“) ergeben sich durch die Gesetzesänderung keine Änderungen. Lediglich Genossenschaften, Personengesellschaften und Einzelkaufleute werden nunmehr zur steten Wertaufholung verpflichtet, was die Vergleichbarkeit verbessern und die Rechtsordnung vereinheitlichen soll. | |
Wirtschaftliches EigenkapitalEine einheitliche Definition für die Berechnung des wirtschaftlichen Eigenkapitals gibt es nicht. Zum wirtschaftlichen Eigenkapital zählen neben dem in der Bilanz ausgewiesenem Eigenkapital: - Darlehen von Gesellschaftern - Weitere eigenkapitalähnliche Mittel (z. B. Pensionsrückstellungen, Einlagen aus stillen Gesellschaften etc.). | |